Dans cet article
Un crédit professionnel se négocie rarement en solo. Entre les banques qui comparent mal leurs propres offres et les garanties qui changent d’une semaine à l’autre, passer par un intermédiaire change souvent la donne. Mais avant de confier son dossier à n’importe qui, ce que vérifier avant de signer avec un courtier mérite d’être su, point par point.
Courtier en crédit professionnel : à quoi sert-il concrètement
Un courtier en crédit professionnel ne prête pas d’argent. Il négocie, à votre place, auprès de plusieurs établissements, et il connaît les critères que chaque banque regarde en priorité : l’ancienneté de l’entreprise, le chiffre d’affaires sur les trois derniers exercices, la trésorerie disponible.
260 recherches mensuelles tournent déjà autour de ce métier précis, preuve que les dirigeants cherchent à comprendre le rôle avant de s’engager. Et c’est la bonne méthode : on ne signe pas un mandat sans savoir ce qu’il couvre.
Son intérêt principal, c’est le temps gagné. Monter un dossier solide, le présenter à cinq ou six banques, relancer, négocier : un dirigeant qui gère déjà sa boîte n’a tout simplement pas ces heures-là devant lui.
Taux, frais de dossier, garanties : ce qui pèse dans le calcul
Le taux affiché n’est qu’une partie de la facture. Les frais de dossier, souvent entre 1 % et 2 % du montant emprunté, s’ajoutent presque toujours. Et les garanties demandées — caution personnelle, nantissement du fonds de commerce, hypothèque — pèsent lourd dans la décision finale d’une banque.
Je le dis franchement : un courtier qui ne détaille pas ses honoraires avant la signature du mandat n’est pas sérieux. Ce n’est pas négociable, et ça se vérifie en cinq minutes sur le document qu’il vous remet.
Les honoraires d’un courtier se situent généralement entre 1 % et 3 % du montant financé, parfois avec un minimum fixe. Ce chiffre doit figurer noir sur blanc, pas glissé dans une case en petit.
Les documents à préparer avant le premier rendez-vous
Un dossier de crédit professionnel se construit sur des pièces précises : bilans et comptes de résultat des deux ou trois derniers exercices, prévisionnel sur trois ans, relevés bancaires récents, business plan si l’entreprise est jeune.
Plus le dossier arrive complet dès le premier échange, plus le courtier gagne du temps pour le défendre. C’est aussi un signal envoyé aux banques : une entreprise qui maîtrise ses chiffres inspire confiance.
Avant de prendre rendez-vous, rassemblez ces pièces vous-même. Un courtier sérieux vous donnera une liste, mais rien n’empêche d’arriver préparé.
Courtier en crédit professionnel : la recherche en un coup d’œil
recherches mensuelles pour « courtier en crédit professionnel »
Donnée Haloscan, volume moyen mensuel.
Comparer plusieurs propositions sans se perdre dans les chiffres
Face à trois ou quatre offres de banques différentes, le réflexe naturel est de regarder le taux nominal. Mauvaise approche. Le coût total du crédit — taux, frais, assurance emprunteur, garanties — donne une image bien plus honnête.
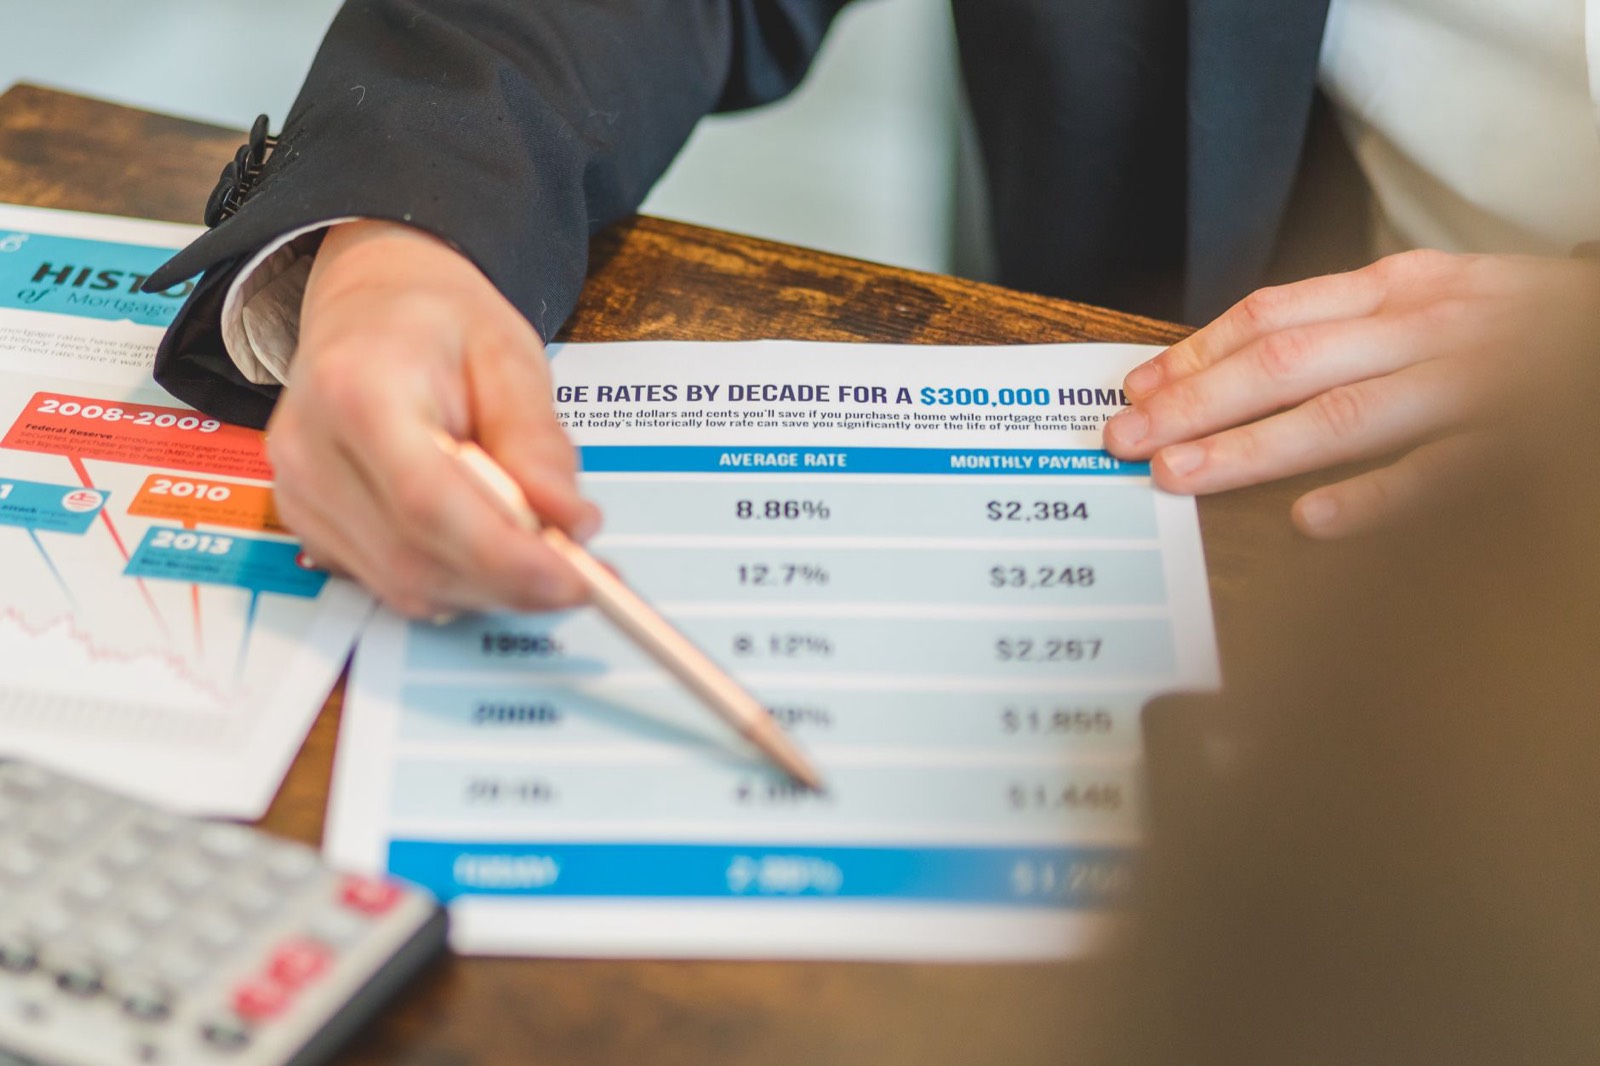
Un bon courtier présente ses propositions côte à côte, sur un même tableau, avec le même horizon de remboursement. Si ce n’est pas le cas, demandez-le : comparer des durées ou des montants différents ne mène à rien.
Ce travail de mise en perspective ressemble d’ailleurs à celui qu’on applique à son budget personnel. Les mêmes réflexes de suivi, appliqués ailleurs dans les applis de gestion de budget, aident à garder une vision claire des flux d’argent, pro comme perso.
Suivre son budget pro après l’obtention du crédit
Le crédit signé n’est pas la fin de l’histoire. Les premières mensualités tombent, et il faut que la trésorerie de l’entreprise les absorbe sans tension. C’est souvent là que les dirigeants découvrent qu’ils auraient dû anticiper une marge de sécurité plus large.
Un conseil qui vaut aussi pour un budget d’entreprise : constituer une réserve avant de s’engager, pas après. Les conseils d’épargne pensés pour les ménages s’appliquent presque tels quels à une petite structure qui veut sécuriser ses premiers mois de remboursement.
Mon avis, net : un crédit professionnel bien négocié ne se juge pas seulement au taux obtenu. Il se juge à la marge de manœuvre qu’il laisse une fois les mensualités prélevées.
Un courtier coûte-t-il plus cher qu’une démarche directe en banque ?
Pas forcément. Ses honoraires s’ajoutent, mais le taux négocié grâce à la mise en concurrence compense souvent la différence, surtout sur un montant élevé.
Combien de banques un courtier sollicite-t-il en général ?
La plupart en travaillent entre cinq et dix, selon le profil de l’entreprise et le montant demandé.
Réagir à cet article